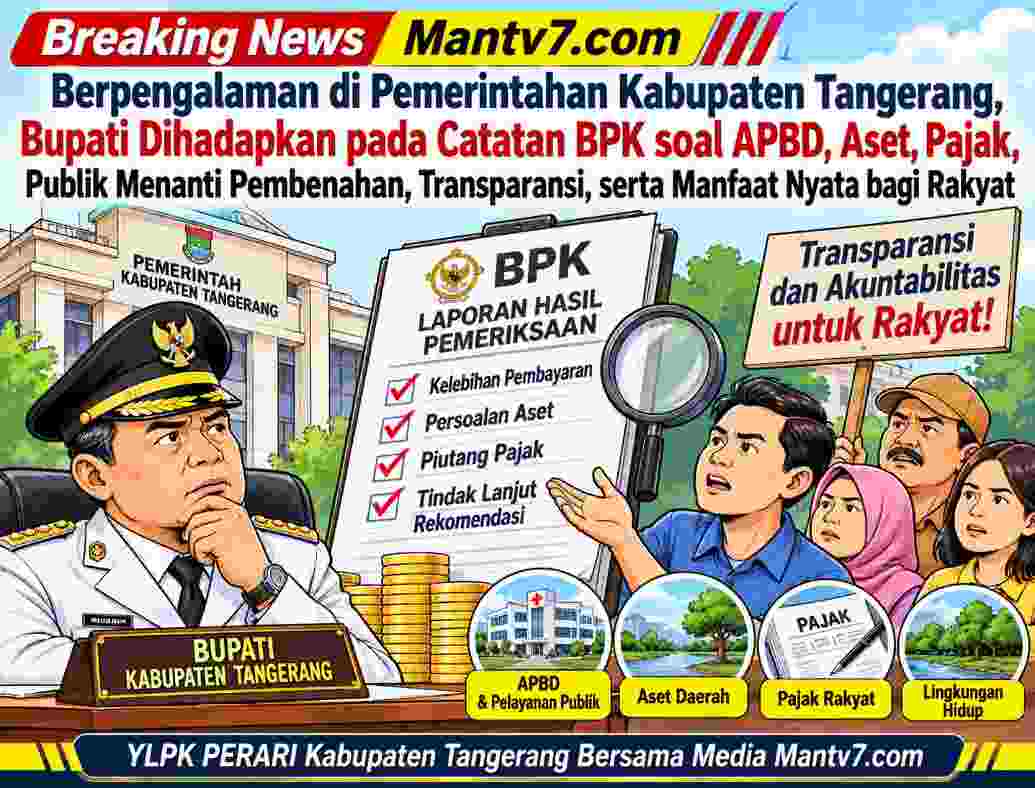
Mantv7.com | TANGERANG — Catatan pemeriksaan Badan Pemeriksa Keuangan (BPK) terhadap pengelolaan keuangan Pemerintah Kabupaten Tangerang kembali menjadi sorotan. Sejumlah persoalan yang dilaporkan mencakup kelebihan pembayaran, pengelolaan aset daerah, penerimaan pajak, hingga tindak lanjut rekomendasi pemeriksaan. Kondisi ini memunculkan pertanyaan mendasar: sejauh mana tata kelola keuangan daerah telah dibenahi agar anggaran publik benar-benar memberikan manfaat bagi masyarakat?
Bupati Kabupaten Tangerang bukan sosok baru dalam lingkaran pemerintahan daerah. Pengalaman panjang di birokrasi semestinya menjadi modal untuk memahami persoalan administrasi, memperkuat pengawasan, dan memastikan setiap perangkat daerah bekerja sesuai tugas serta fungsinya. Karena itu, publik wajar menanti apakah pengalaman tersebut mampu diterjemahkan menjadi pembenahan yang nyata dan terukur.
Dalam pemeriksaan atas Laporan Keuangan Pemerintah Daerah (LKPD) Kabupaten Tangerang Tahun Anggaran 2024, BPK menerbitkan Laporan Hasil Pemeriksaan (LHP) Nomor 13/LHP/XVIII.SRG/05/2025. BPK memberikan opini Wajar Tanpa Pengecualian (WTP). Namun, opini tersebut tidak berarti seluruh aspek pengelolaan keuangan daerah bebas dari catatan pemeriksaan. Opini laporan keuangan dan temuan pemeriksaan merupakan dua hal berbeda. WTP bukan jaminan bahwa setiap transaksi, aset, maupun program telah berjalan tanpa persoalan.
Salah satu catatan yang diberitakan berkaitan dengan kelebihan pembayaran atau ketidaksesuaian pembayaran pada sejumlah perangkat daerah, termasuk Bapenda, RSUD Balaraja, RSUD Kabupaten Tangerang, dan RSUD Pakuhaji. Nilainya dilaporkan mencapai sekitar Rp26,72 miliar. Catatan tersebut perlu dibaca berdasarkan rincian dalam laporan pemeriksaan, termasuk status penyelesaian, pengembalian, serta penjelasan dari masing-masing perangkat daerah.
Persoalan aset daerah juga menjadi perhatian. Dalam sejumlah laporan, terdapat pembahasan mengenai tanah RSUD Tigaraksa dengan nilai sekitar Rp26,45 miliar serta lahan Pusat Pemerintahan Kabupaten Tangerang yang nilainya disebut mencapai sekitar Rp164,93 miliar. Status hak, kelengkapan administrasi, dan pencatatan aset perlu ditelusuri melalui dokumen resmi. Nilai aset yang besar tidak dengan sendirinya membuktikan adanya kerugian negara ataupun kesalahan pihak tertentu.
Catatan terkait pemeriksaan LKPD 2024 juga diberitakan melalui LHP Nomor 13.B/LHP/XVIII.SRG/05/2025. Rincian temuan dan rekomendasi dalam laporan tersebut perlu dipastikan melalui dokumen pemeriksaan, termasuk status tindak lanjutnya. Publik berhak mengetahui rekomendasi mana yang telah diselesaikan, apa kendalanya, serta perangkat daerah mana yang bertanggung jawab menuntaskan proses tersebut.
Pada sektor lingkungan hidup, BPK menerbitkan LHP pemeriksaan kinerja Nomor 52/LHP/XVIII.SRG/12/2024, yang mencakup periode 2023 hingga semester pertama 2024. Pemeriksaan tersebut menjadi bahan untuk menilai efektivitas kebijakan, pelaksanaan program, dan pengawasan. Hasil pemeriksaan semestinya menjadi dasar perbaikan, bukan sekadar dokumen yang disimpan setelah proses audit selesai.
Pada sektor penerimaan daerah, laporan pemeriksaan kepatuhan pajak turut menyoroti penghitungan pajak air tanah dan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2), termasuk aspek Nilai Jual Kena Pajak (NJKP). Sementara itu, piutang pajak daerah per 31 Desember 2025 diberitakan mencapai sekitar Rp881,74 miliar. Angka tersebut membutuhkan penjelasan lebih lanjut mengenai komposisi, umur piutang, upaya penagihan, serta nilai yang masih dapat ditagih. Nomor LHP khusus pemeriksaan pajak perlu dipastikan dari dokumen resminya.
Catatan lain yang diberitakan berkaitan dengan Dinas Tata Ruang dan Bangunan (DTRB), yakni sekitar Rp974,84 juta pada sejumlah paket pekerjaan yang disebut terkait kekurangan volume. Informasi ini perlu diuji melalui dokumen pemeriksaan, kontrak, hasil pengukuran, berita acara, dan status tindak lanjut. Klarifikasi perangkat daerah menjadi penting agar masyarakat memperoleh gambaran utuh serta tidak menarik kesimpulan sebelum seluruh fakta terverifikasi. Nomor LHP khusus yang memuat temuan tersebut juga perlu dicocokkan dengan dokumen resmi.
BPK juga kembali memberikan opini WTP atas LKPD Kabupaten Tangerang Tahun Anggaran 2025 melalui LHP Nomor 22.A/B/LHP/DJPKN-V.SRG/PPD.01/05/2026. Namun, capaian tersebut harus berjalan beriringan dengan penyelesaian catatan pemeriksaan dan penguatan pengendalian internal. Opini audit tidak seharusnya menjadi alasan untuk mengendurkan pengawasan. Ukuran penting pengelolaan keuangan daerah tetap terletak pada kepatuhan, akuntabilitas, dan manfaat yang dirasakan masyarakat.
Di sinilah pengalaman Bupati Kabupaten Tangerang patut diuji. Ketika berbagai catatan pemeriksaan masih menjadi bahan pembahasan, masyarakat berhak meminta penjelasan mengenai langkah konkret pemerintah daerah. Apakah pengawasan internal telah diperkuat? Apakah rekomendasi BPK ditindaklanjuti secara konsisten? Apakah perangkat daerah terkait telah menyampaikan laporan penyelesaian yang dapat dipertanggungjawabkan?
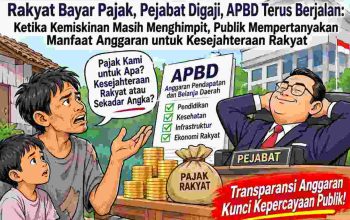
APBD bukan sekadar angka dalam dokumen anggaran. Di balik setiap rupiah terdapat harapan warga terhadap layanan kesehatan, pendidikan, infrastruktur, lingkungan yang layak, serta pelayanan publik yang tidak berbelit-belit. Karena itu, catatan pemeriksaan perlu dijawab dengan pembenahan nyata, bukan hanya dengan pernyataan bahwa pemerintah daerah telah memperoleh opini WTP.
Aktivis YLPK PERARI Kabupaten Tangerang, Rian Hidayat., melalui draf pernyataan yang masih perlu dikonfirmasi sebelum dipublikasikan, menegaskan bahwa uang publik harus memberikan manfaat nyata bagi masyarakat.
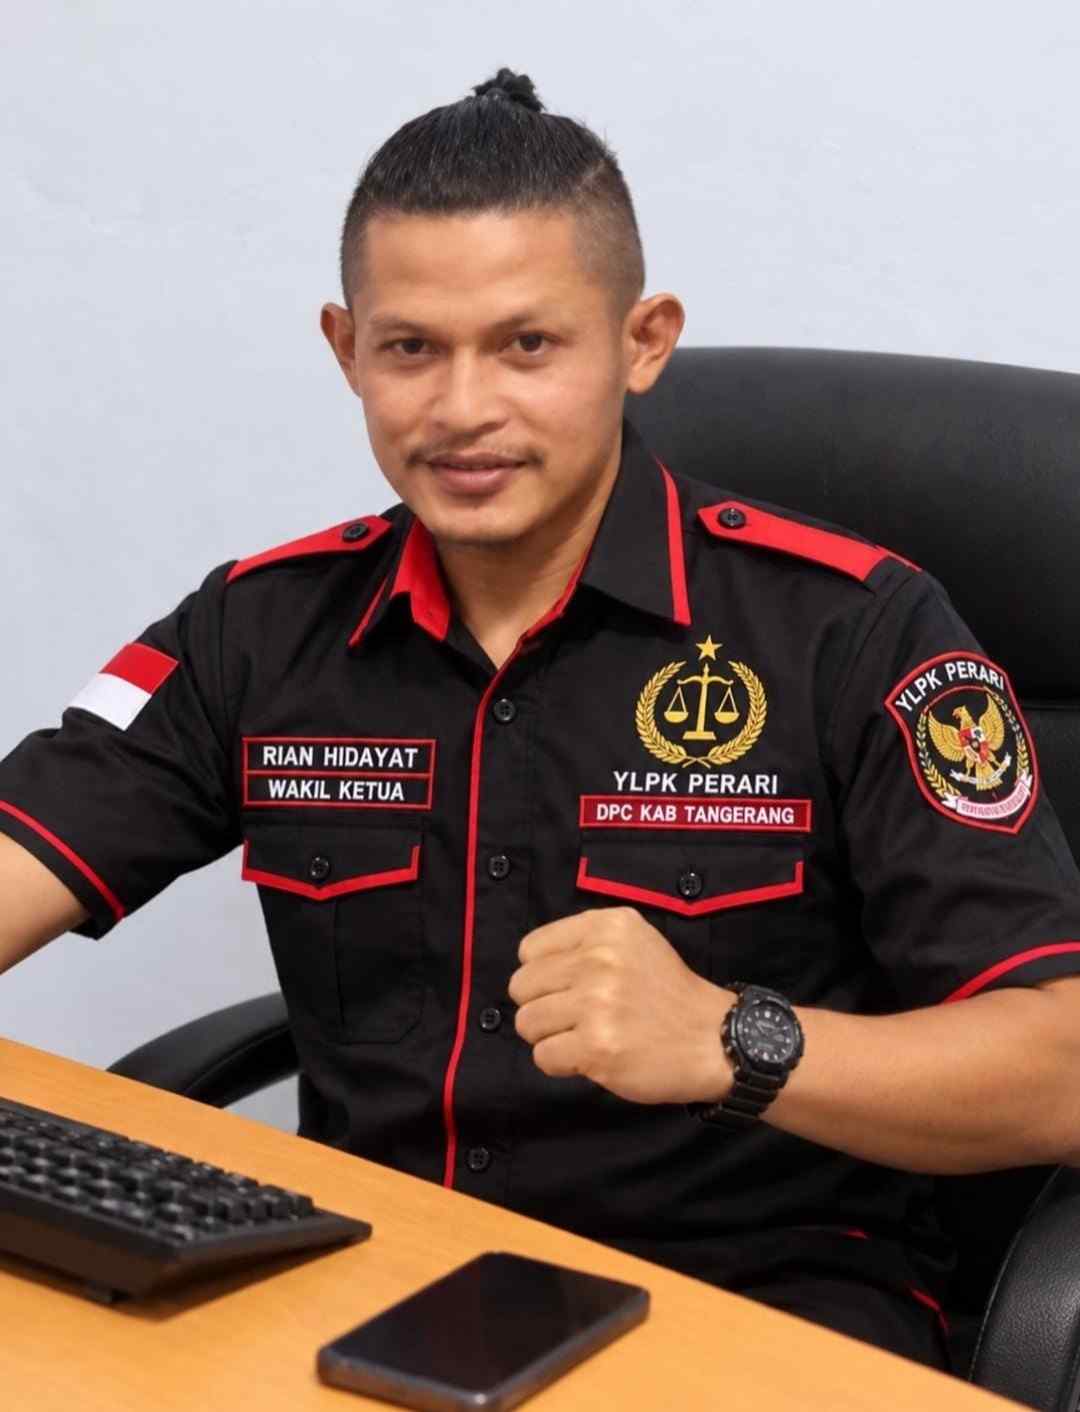
“Ketika terdapat catatan pemeriksaan, publik berhak mengetahui bagaimana tindak lanjutnya. Jangan sampai laporan berhenti menjadi dokumen, sementara pertanyaan masyarakat tidak memperoleh jawaban. Kami mendorong keterbukaan dan pembenahan, bukan menghakimi pihak tertentu,” Ujar Rian.
Secara prinsip, pengelolaan keuangan daerah harus berlandaskan akuntabilitas dan keterbukaan sebagaimana diatur dalam peraturan perundang-undangan, termasuk UU Nomor 17 Tahun 2003 tentang Keuangan Negara dan UU Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik. Catatan pemeriksaan BPK tidak otomatis membuktikan tindak pidana atau kerugian negara. Status dan konsekuensinya harus ditentukan berdasarkan dokumen, proses, serta kewenangan yang berlaku.
Pengalaman panjang di pemerintahan seharusnya menjadi jawaban atas persoalan, bukan sekadar rekam jejak yang dibanggakan. Publik tidak hanya membutuhkan pemimpin yang memahami birokrasi, tetapi juga pemimpin yang memastikan birokrasi bekerja untuk kepentingan rakyat. Transparansi, tindak lanjut pemeriksaan, dan hasil pembangunan yang dirasakan masyarakat menjadi ukuran penting untuk menilai apakah pengalaman tersebut benar-benar menghasilkan perubahan.
Hingga berita ini diturunkan, pihak-pihak terkait masih perlu memberikan penjelasan atas sejumlah catatan dan angka yang diberitakan. Redaksi membuka ruang seluas-luasnya bagi Bupati Kabupaten Tangerang, perangkat daerah terkait, serta pihak lain yang berkepentingan untuk menyampaikan hak jawab, klarifikasi, maupun dokumen pendukung demi menjaga keberimbangan informasi sesuai Kode Etik Jurnalistik.
(RED)