Mantv7.com | TANGERANG — Akuntabilitas pengelolaan anggaran daerah kembali menjadi perhatian publik di Kabupaten Tangerang. Pemberitaan mengenai temuan pemeriksaan Badan Pemeriksa Keuangan (BPK) terkait Dinas Pendidikan, di tengah capaian penerimaan pajak yang diumumkan Badan Pendapatan Daerah (Bapenda), memunculkan satu pertanyaan mendasar: sejauh mana pengawasan pemerintah daerah benar-benar mampu memastikan setiap rupiah uang rakyat dikelola secara tertib, transparan, dan dapat dipertanggungjawabkan?
Sorotan ini bukan untuk menyamakan persoalan kedua organisasi perangkat daerah (OPD) tersebut. Catatan pemeriksaan di Dinas Pendidikan memiliki konteks berbeda dari capaian penerimaan pajak Bapenda. Namun, keduanya relevan dibahas dalam kerangka kualitas tata kelola pemerintahan, keterbukaan informasi, dan tanggung jawab kepemimpinan daerah.
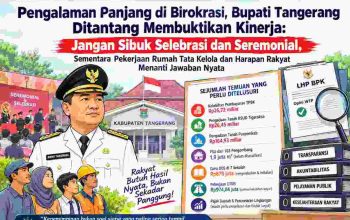
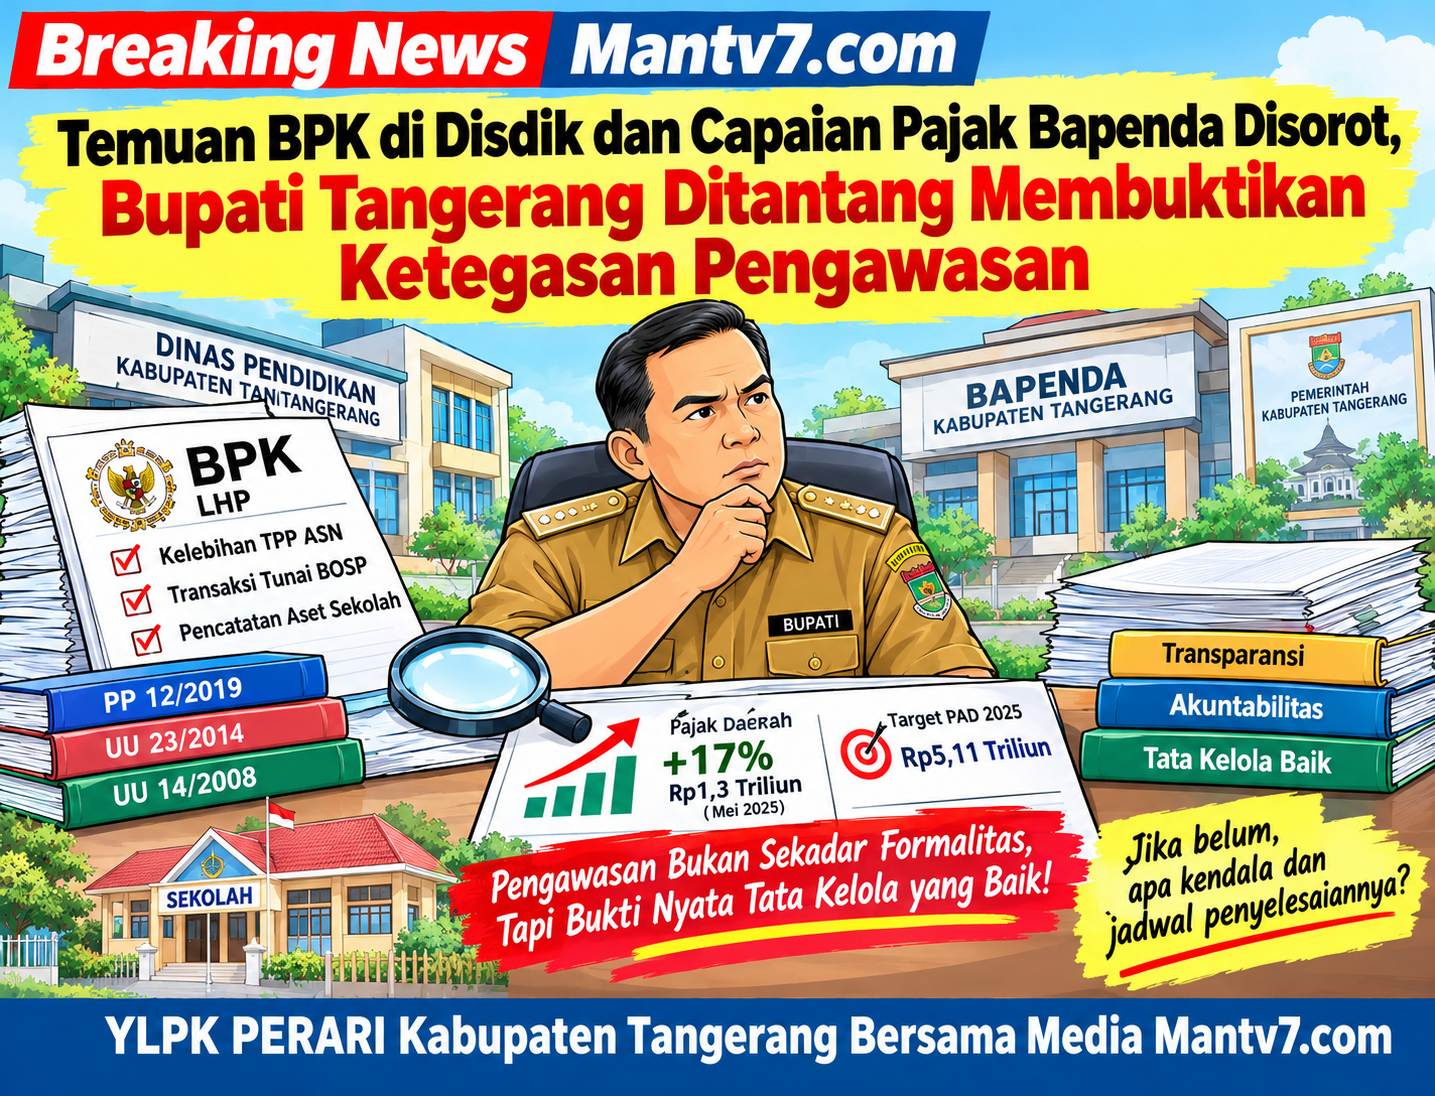
Dalam pemberitaan mengenai hasil pemeriksaan pengelolaan keuangan Tahun Anggaran 2025, Dinas Pendidikan Kabupaten Tangerang disebut memiliki sejumlah catatan yang perlu mendapat perhatian. Di antaranya, kelebihan pembayaran Tambahan Penghasilan Pegawai (TPP) ASN sekitar Rp117,3 juta, transaksi tunai dana Bantuan Operasional Satuan Pendidikan (BOSP) yang disebut melampaui batas transaksi, serta pencatatan aset hasil revitalisasi sekolah yang disebut belum masuk dalam laporan aset tetap.
Buyung E., Aktivis YLPK PERARI Kabupaten Tangerang, menyatakan:
“Pemerintah Kabupaten Tangerang jangan hanya membanggakan pendapatan daerah, tetapi juga harus terbuka dalam pengelolaan anggaran, menindaklanjuti catatan BPK, dan memastikan aset tercatat dengan benar. Bupati harus membuktikan ketegasan melalui tindakan nyata, keterbukaan dokumen, dan penyelesaian yang terukur. Kritik ini bukan untuk menjatuhkan pemerintah, melainkan mengingatkan bahwa uang rakyat wajib dikelola secara transparan dan bertanggung jawab. YLPK PERARI akan terus mendorong penelusuran berbasis data agar setiap rupiah uang rakyat dapat dipertanggungjawabkan.”
Rincian yang diberitakan menyebut terdapat 760 transaksi tunai BOSP dengan nilai sekitar Rp2,9 miliar. Selain itu, revitalisasi empat SMP dan tujuh SD senilai sekitar Rp4,02 miliar disebut belum tercatat sebagai penambah aset tetap meskipun telah ada berita acara serah terima. Apabila rincian tersebut sesuai dengan LHP BPK, persoalan ini tidak patut dipandang sekadar urusan administrasi rutin, tetapi perlu ditindaklanjuti secara terbuka, terukur, dan dapat diperiksa.
Meski demikian, catatan pemeriksaan tidak serta-merta membuktikan adanya tindak pidana atau kerugian negara. Penilaian harus didasarkan pada dokumen pemeriksaan, ketentuan yang berlaku, penjelasan pihak terkait, serta status tindak lanjut rekomendasi BPK. Karena itu, masyarakat perlu memperoleh kejelasan mengenai penyebab, penyelesaian, dan langkah perbaikan atas setiap catatan pemeriksaan tersebut.
Perhatian publik juga tertuju pada mekanisme penghitungan TPP ASN. Jika terdapat pembayaran yang tidak sesuai dengan kondisi kehadiran atau status kepegawaian, pemerintah daerah perlu menjelaskan bagaimana proses verifikasi dilakukan, siapa yang bertanggung jawab atas pemeriksaan data, serta langkah apa yang telah ditempuh untuk menyelesaikan kelebihan pembayaran apabila memang terbukti terjadi.
Begitu pula dengan transaksi tunai dana BOSP. Pengelolaan dana pendidikan membutuhkan prosedur yang tertib dan dapat diaudit karena berkaitan langsung dengan kebutuhan layanan belajar di sekolah. Jangan sampai persoalan kepatuhan prosedur berlarut-larut tanpa penjelasan memadai mengenai penyebab, pihak yang berwenang, dan langkah perbaikannya. Masyarakat berhak mengetahui apakah catatan pemeriksaan telah ditindaklanjuti sesuai rekomendasi dan ketentuan yang berlaku.
Pencatatan aset hasil revitalisasi sekolah juga tidak boleh dianggap remeh. Aset yang telah diserahterimakan perlu dicatat secara akurat agar keberadaan, nilai, dan tanggung jawab pengelolaannya jelas. Pemerintah daerah perlu menerangkan apakah pencatatan tersebut telah diperbaiki, apakah masih terdapat kendala administratif, dan kapan penyelesaiannya ditargetkan. Jika pencatatan belum selesai, apa kendalanya, siapa yang bertanggung jawab sesuai kewenangannya, dan kapan target penyelesaian dapat dipastikan?
Di sisi lain, Bapenda Kabupaten Tangerang pernah mengumumkan pertumbuhan penerimaan pajak daerah sekitar 17 persen hingga akhir Mei 2025. Penerimaan pada periode tersebut diberitakan mencapai sekitar Rp1,3 triliun, dibandingkan sekitar Rp1,1 triliun pada periode yang sama tahun sebelumnya. Angka itu merupakan capaian untuk periode tertentu, bukan realisasi penerimaan selama satu tahun penuh.
Bapenda juga memiliki target pendapatan asli daerah (PAD) Tahun Anggaran 2025 sekitar Rp5,11 triliun sebagaimana diberitakan pada Oktober 2025. Target tidak boleh diperlakukan sebagai realisasi. Publik perlu memperoleh informasi mengenai realisasi akhir tahun, komponen penerimaan, dasar perhitungan, dan kesesuaiannya dengan laporan resmi pemerintah daerah.
Peningkatan penerimaan pajak tentu patut dicatat sebagai informasi kinerja. Namun, angka penerimaan semata tidak cukup untuk menilai seluruh kualitas pengelolaan. Transparansi juga mencakup ketepatan pencatatan, rekonsiliasi penerimaan, pengawasan pemungutan, dan akses masyarakat terhadap informasi yang terbuka menurut ketentuan peraturan perundang-undangan.
Dalam konteks ini, Bupati Tangerang ditantang menunjukkan bahwa pengawasan terhadap OPD tidak berhenti sebagai mekanisme formal di atas kertas. Masyarakat berhak mengetahui apakah rekomendasi pemeriksaan telah ditindaklanjuti, apakah perbaikan benar-benar dilaksanakan, dan bagaimana pemerintah mencegah persoalan serupa terulang pada tahun anggaran berikutnya. Pengawasan yang efektif harus dapat dibuktikan melalui dokumen, tindakan korektif, dan hasil yang terukur, bukan hanya pernyataan.
Prinsip pengelolaan keuangan daerah sebagaimana diatur dalam Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah serta pembagian dan tanggung jawab pemerintahan berdasarkan Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah menjadi bagian dari kerangka yang relevan untuk menilai tata kelola tersebut. Sementara itu, Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik memberikan dasar bagi masyarakat untuk meminta informasi publik, dengan tetap memperhatikan ketentuan mengenai informasi yang dikecualikan.
Untuk memperoleh gambaran yang utuh, Bupati Tangerang, Dinas Pendidikan, dan Bapenda perlu dimintai penjelasan mengenai tindak lanjut temuan, status pencatatan aset, mekanisme pengendalian internal, serta realisasi penerimaan pajak berdasarkan laporan resmi. Jawaban sebaiknya disertai dokumen pendukung yang dapat dibuka kepada publik agar penjelasan tidak berhenti pada narasi, tetapi dapat diuji dan diverifikasi.
Pada akhirnya, ukuran keberhasilan pemerintahan bukan hanya besarnya pendapatan daerah atau banyaknya program yang diumumkan. Hal yang tidak kalah penting ialah kemampuan memastikan anggaran dikelola sesuai aturan, aset tercatat dengan benar, rekomendasi pemeriksaan ditindaklanjuti, dan informasi publik disampaikan secara bertanggung jawab.
Bupati Tangerang tidak perlu menunggu kritik membesar untuk menunjukkan ketegasan. Publik membutuhkan bukti tindak lanjut, keterbukaan data, dan perbaikan yang dapat diperiksa, bukan sekadar penjelasan normatif. Sebab, kepercayaan masyarakat tidak hanya tumbuh ketika penerimaan daerah meningkat, tetapi juga ketika setiap rupiah yang dikelola pemerintah dapat dipertanggungjawabkan secara nyata.
Catatan Redaksi: Rincian temuan Dinas Pendidikan dalam naskah ini perlu dicocokkan dengan Laporan Hasil Pemeriksaan (LHP) BPK beserta halaman dan rekomendasi yang relevan sebelum dipublikasikan sebagai fakta terverifikasi. Catatan pemeriksaan tidak otomatis membuktikan tindak pidana. Angka penerimaan dan target Bapenda juga perlu disertai periode serta sumber resmi yang sesuai.
Redaksi membuka ruang konfirmasi, Hak Jawab, dan Hak Koreksi bagi Bupati Tangerang, Dinas Pendidikan, Bapenda, serta pihak terkait lainnya secara proporsional.
(RED)