Mantv7.com | TANGERANG — Praktik penagihan utang oleh debt collector kembali menjadi perhatian dalam upaya perlindungan konsumen. Pengambilan paksa kendaraan bermotor yang masih dalam masa cicilan, terlebih apabila disertai dugaan intimidasi, ancaman, pemaksaan, atau kekerasan, perlu ditangani secara serius dan sesuai ketentuan hukum. Penagihan utang tidak boleh dijadikan alasan untuk mengabaikan hak, keamanan, dan martabat konsumen.
Yayasan Lembaga Perlindungan Konsumen Perjuangan Anak Negeri (YLPK PERARI) menekankan pentingnya penghormatan terhadap hak konsumen sekaligus kepatuhan terhadap prosedur penagihan dan penarikan kendaraan. Persoalan kredit bermasalah harus diselesaikan secara bertanggung jawab, bukan melalui tindakan sepihak yang berpotensi menimbulkan konflik atau merugikan salah satu pihak.
Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen (UUPK) memuat sejumlah ketentuan yang relevan untuk menilai perilaku pelaku usaha dalam memberikan layanan kepada konsumen. Pasal 4, antara lain huruf a, c, d, e, dan g, mengatur hak konsumen atas kenyamanan, keamanan, keselamatan, informasi yang benar, kesempatan menyampaikan pendapat dan keluhan, perlindungan serta penyelesaian sengketa secara patut, dan pelayanan yang benar serta tidak diskriminatif. Ketentuan tersebut menjadi landasan penting ketika konsumen menghadapi praktik penagihan yang dinilai tidak patut.
Pasal 7 UUPK juga mewajibkan pelaku usaha beritikad baik dalam menjalankan kegiatan usahanya, memberikan informasi yang benar, jelas, dan jujur, serta melayani konsumen secara benar dan tidak diskriminatif. Perusahaan pembiayaan tidak semestinya mengabaikan tanggung jawabnya hanya karena proses penagihan diserahkan kepada pihak ketiga. Pelaksanaan penagihan tetap perlu dievaluasi berdasarkan perjanjian, ketentuan yang berlaku, serta tindakan konkret petugas di lapangan.
Selanjutnya, Pasal 18 UUPK mengatur larangan pencantuman klausula baku tertentu yang merugikan konsumen, termasuk klausula yang mengalihkan tanggung jawab pelaku usaha sebagaimana dimaksud dalam Pasal 18 ayat (1) huruf a. Meski demikian, penerapannya harus memperhatikan bunyi klausula dan konteks perjanjian. Tidak setiap ketentuan mengenai penarikan kendaraan otomatis bertentangan dengan hukum. Karena itu, isi kontrak, dokumen pembiayaan, dan pelaksanaan di lapangan perlu diperiksa secara cermat sebelum menarik kesimpulan.
Penarikan kendaraan tidak dapat dilakukan dengan mengabaikan ketentuan jaminan fidusia. Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 dan Nomor 2/PUU-XIX/2021 menjadi rujukan penting dalam memahami pelaksanaan eksekusi jaminan fidusia. Pada prinsipnya, apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi harus mengikuti mekanisme hukum sebagaimana ditegaskan dalam putusan tersebut. Artinya, persoalan tidak cukup dinilai hanya dari ada atau tidaknya tunggakan, tetapi juga dari status jaminan fidusia, kesepakatan para pihak, serta cara eksekusi dilakukan.
Di sisi lain, apabila penagihan disertai dugaan ancaman, kekerasan, pemaksaan, atau tindakan lain yang memenuhi unsur tindak pidana, konsumen dapat melaporkannya kepada kepolisian untuk diperiksa lebih lanjut. Penentuan ada atau tidaknya tindak pidana harus didasarkan pada fakta, alat bukti, kronologi, dan unsur hukum yang relevan, bukan semata-mata pada pengakuan salah satu pihak. Pihak yang dilaporkan pun tetap berhak memberikan keterangan dan memperoleh proses hukum yang adil.
Dalam menghadapi persoalan tersebut, konsumen disarankan menyimpan dokumen perjanjian pembiayaan, bukti pembayaran cicilan, surat peringatan, sertifikat atau dokumen jaminan fidusia yang tersedia, identitas petugas penagihan, serta bukti kejadian yang diperoleh secara sah. Konsumen juga dapat meminta penjelasan tertulis kepada perusahaan pembiayaan mengenai dasar penagihan dan prosedur penarikan kendaraan. Apabila sengketa tidak terselesaikan, Pasal 45 UUPK memberikan dasar bagi konsumen yang dirugikan untuk menempuh penyelesaian sengketa melalui lembaga penyelesaian sengketa konsumen atau badan peradilan di lingkungan peradilan umum sesuai ketentuan yang berlaku.
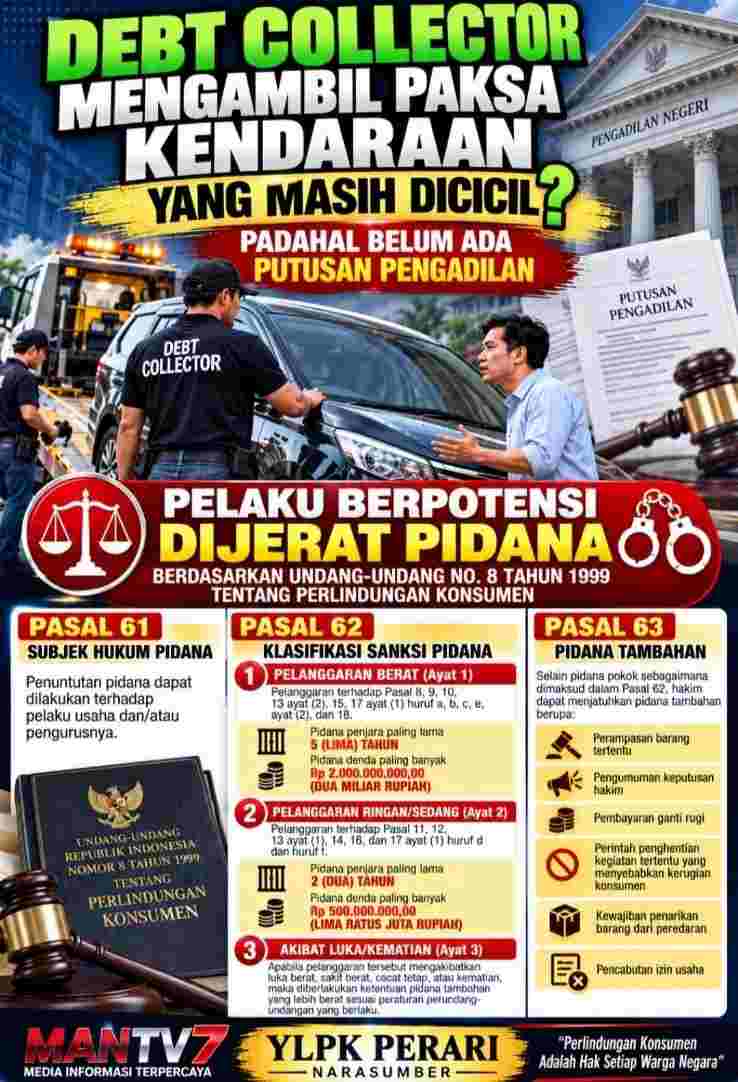
Terkait sanksi, Pasal 61 UUPK mengatur bahwa penuntutan pidana dapat dilakukan terhadap pelaku usaha dan/atau pengurusnya. Pasal 62 memuat ancaman pidana untuk pelanggaran terhadap pasal-pasal tertentu yang disebutkan di dalamnya. Untuk pelanggaran yang termasuk cakupan Pasal 62 ayat (1), ancamannya berupa pidana penjara paling lama lima tahun atau denda paling banyak Rp2 miliar. Sementara itu, pelanggaran yang termasuk cakupan Pasal 62 ayat (2) diancam pidana penjara paling lama dua tahun atau denda paling banyak Rp500 juta. Ancaman tersebut tidak otomatis berlaku untuk setiap kasus penagihan atau penarikan kendaraan. Penerapannya harus sesuai dengan jenis pelanggaran, unsur pasal yang terpenuhi, dan hasil pemeriksaan hukum.
Pasal 63 UUPK juga mengatur kemungkinan pidana tambahan yang dapat dijatuhkan hakim, antara lain perampasan barang tertentu, pengumuman keputusan hakim, pembayaran ganti rugi, perintah penghentian kegiatan tertentu yang menyebabkan kerugian konsumen, kewajiban penarikan barang dari peredaran, dan pencabutan izin usaha. Penerapan sanksi tersebut bergantung pada ketentuan yang relevan dan putusan dalam perkara yang diperiksa. Oleh sebab itu, ketentuan pidana UUPK harus digunakan secara tepat, bukan sekadar dijadikan ancaman tanpa menguji dasar hukumnya.
YLPK PERARI mendorong perusahaan pembiayaan dan penyedia jasa penagihan untuk mengedepankan komunikasi yang patut, transparansi, serta kepatuhan terhadap prosedur hukum. Perlindungan konsumen bukan berarti menghapus kewajiban debitur membayar cicilan sesuai perjanjian. Sebaliknya, kewajiban pembayaran juga tidak membenarkan tindakan penagihan yang melanggar hukum. Kedua belah pihak memiliki hak dan kewajiban yang harus dihormati, sementara setiap perselisihan perlu diselesaikan melalui mekanisme yang sah dan dapat dipertanggungjawabkan.
Pada akhirnya, yang perlu menjadi perhatian bukan hanya berapa besar tunggakan atau siapa yang memegang kendaraan, melainkan apakah seluruh proses telah berjalan sesuai hukum. Jika terjadi persoalan, perusahaan pembiayaan perlu membuka ruang klarifikasi, konsumen berhak menyampaikan pengaduan, dan aparat berwenang perlu menilai fakta secara objektif. Jangan sampai penyelesaian kredit bermasalah justru melahirkan persoalan hukum baru. Kepastian hukum harus melindungi hak kreditur tanpa mengorbankan hak konsumen.
Rujukan hukum: Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen, khususnya Pasal 4, Pasal 7, Pasal 18, Pasal 45, Pasal 61, Pasal 62, dan Pasal 63; serta Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 dan Nomor 2/PUU-XIX/2021. Naskah UUPK dapat ditelusuri melalui JDIH BPK RI: https://peraturan.bpk.go.id/Details/45288/uu-no-8-tahun-1999.
Pemberitaan ini merupakan edukasi hukum umum dan tidak ditujukan untuk menyatakan pihak tertentu terbukti melakukan pelanggaran atau tindak pidana. Penilaian atas peristiwa konkret memerlukan pemeriksaan fakta, dokumen, dan keterangan para pihak. Pihak-pihak terkait tetap memiliki kesempatan untuk memberikan konfirmasi, klarifikasi, Hak Jawab, dan Hak Koreksi sesuai ketentuan yang berlaku.
(RED)